Illustration Absmeier foto ki designer
Rechenzentren 2026/27: Warum Projektreife und Effizienz über Investitionen entscheiden
Der deutsche Rechenzentrumsmarkt wächst weiter, doch das Rennen um neue Kapazitäten entscheidet sich nicht mehr allein über Lage und Grundstück. Belastbare Netzanschlüsse, nachweisbare Projektreife und ein tragfähiges Effizienzkonzept werden zu den zentralen Kriterien für Investoren und Betreiber. Zugleich verschärfen KI-Workloads den Bedarf an leistungsfähigen, regional verteilten Infrastrukturen. Für Entscheider heißt das: Standorte müssen früher technisch, regulatorisch und wirtschaftlich qualifiziert werden – und Bestandsanlagen rücken als schneller verfügbarer Zugang zu Kapazität stärker in den Fokus.
Management Summary
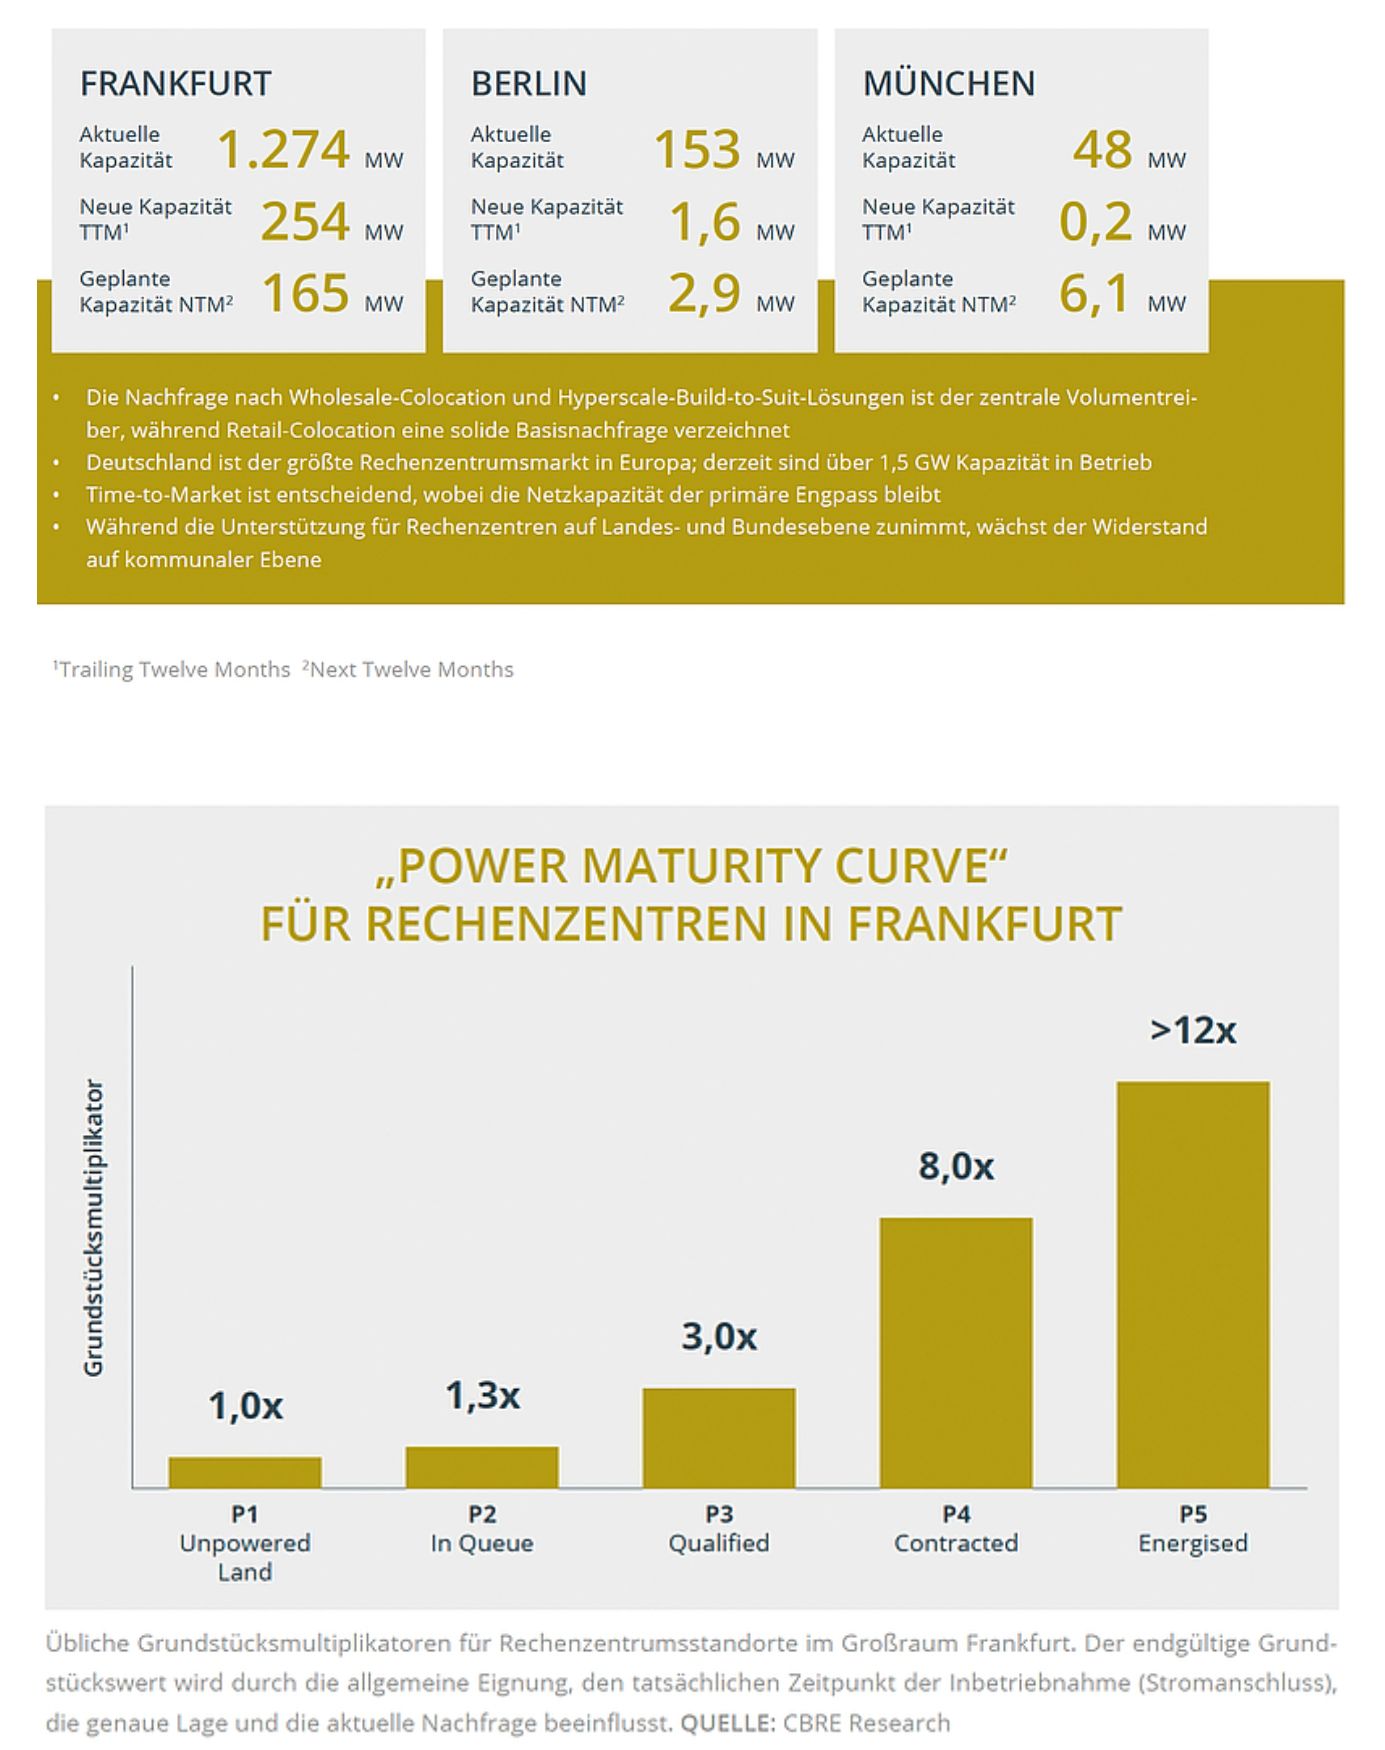
- Frankfurt bleibt der Anker: Mit rund 1.274 MW und 29 Prozent der FLAPD-Colocation-Kapazität ist die Region der mit Abstand wichtigste deutsche Markt; sekundäre Standorte gewinnen selektiv an Bedeutung. [1]
- Netzanschluss schlägt Grundstück: Seit April 2026 priorisieren die Übertragungsnetzbetreiber Projekte nach Reifegrad statt allein nach Eingang des Antrags. Flächensicherung, Genehmigungen, Technik, Finanzierung und Systemnutzen bestimmen damit die Realisierungschancen. [2]
- Frühes De-Risking schafft Wert: Kapital für Planung, Genehmigungen, Anschlusskonzept und Finanzierungsnachweise erhöht die Projektqualität stärker als der spekulative Erwerb noch nicht elektrifizierter Flächen.
- Effizienz wird zum Geschäftsmodellfaktor: PUE-Vorgaben, Abwärmenutzung und erneuerbare Energien beeinflussen Neubau, Modernisierung und Beschaffung. Die Rechtslage zur EnEfG-Novelle sollte vor Investitionsentscheidungen aktuell geprüft werden. [3]
- Bestand wird strategisch: Umrüstbare Unternehmensrechenzentren und gut angebundene Retail-Colocation-Standorte können den schnelleren Marktzugang bieten, wenn Netzanschluss, technische Substanz und Compliance in der Due Diligence belastbar nachgewiesen sind.
Dieser Artikel von Dr.-Ing. Dirk Turek ist Associate Director of Data Centre Research bei CBRE, erschien im Datacenter Outlook Germany 2026/27. Der Datacenter Outlook Germany der GDA beleuchtet Entwicklungen, Trends und Perspektiven des deutschen Rechenzentrumsmarkts. Er erscheint jährlich anlässlich der German Datacenter Conference (GDACon).
Der deutsche Rechenzentrumsmarkt
Stabiles Wachstum im zentralen europäischen Markt in einer Ära transformierender Geschäftsmodelle und sich wandelnder Marktbedingungen
Im zweiten Quartal 2026 erreichte das gesamte Colocation-Rechenzentrumsangebot in der FLAPD-Region eine Rekordkapazität von 4,4 GW. Dies entspricht einem Anstieg von 19 % gegenüber Mitte letzten Jahres und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,9 % seit 2020. Frankfurt und London sind die beiden größten Märkte, wobei Frankfurt 29 % der FLAPD-Kapazität ausmacht und damit bei weitem der größte Markt in Kontinentaleuropa ist.
Berlin, bei Betrachtung des Angebots ein abgeschlagener Zweitplatzierter hinter Frankfurt, stagnierte zuletzt beim Neubau von Rechenzentren. Dennoch ist Berlin weiterhin der neuntgrößte Colocation-Markt in Europa. Das Wachstumspotenzial ist nach wie vor hoch, da zahlreiche Betreiber Grundstücke gesichert und Projekte angekündigt haben. Während Frankfurt weiterhin der Markt von größtem Interesse für alle Hyperscaler und großen Cloud-Anbieter ist, konnte Berlin (und München) bisher nur Teilzusagen für Rechenzentren gewinnen, was sich in einer insgesamt geringeren Nachfrage widerspiegelt. Kleinere Märkte in Deutschland stehen aufgrund einer lokaleren Nachfrage nach Rechenzentrumskapazitäten vor einem moderaten Wachstum, wobei KI-Inferenz einen starken Beitrag zu dieser Nachfrage leistet. Projekte außerhalb der traditionellen Ballungszentren nehmen zu, wobei Microsofts Entwicklungen in Nordrhein-Westfalen und das Projekt der Schwarz Gruppe in Lübbenau zu den prominentesten Beispielen zählen. Diese Projekte fügen dem Markt zwar beachtliche Kapazitäten hinzu, haben jedoch nur einen begrenzten Pull-Faktor für weitere Rechenzentrumsprojekte in der jeweiligen Region. Diese großflächigen Bereitstellungen bleiben Einzelfälle, doch das Potenzial ist massiv.
Veränderung der Grundstückswerte durch neue Stromzuteilungsmethodik
Der deutsche Rechenzentrumsmarkt 2026 präsentiert einen scheinbaren Widerspruch: Betreiber und Investoren werden mit Grundstücksangeboten überhäuft, doch Nutzer finden keine Kapazitäten, und nur eine begrenzte Anzahl von Projekten befindet sich in der Bauphase. Grundstücksangebot und lieferbare Kapazität haben sich entkoppelt. Ein Kernpunkt dieser Dynamik ist, dass sich der bindende Engpass in den vergangenen 12 Monaten vorgelagert hat. Die Bereitstellung eines Standorts kostet fast nichts, doch die Elektrifizierung dauert nun mehrere Jahre und erfordert eine Kapitalbindung, die oft mit Risiko verbunden ist. Ende des dritten Quartals 2025 verzeichneten Deutschlands vier Übertragungsnetzbetreiber (ÜNB) über 700 Netzanschlussbegehren mit einem Gesamtvolumen von rund 270 GW. Obwohl 78 % dieser Anträge auf Batteriespeicher (BESS) entfielen, machten Rechenzentren einen relevanten Teil der verbleibenden Anfragen aus, was zu einem massiven Rückstau bei Stromanträgen führte. Das Ergebnis ist ein Markt, in dem Grundstücke nach Potenzial bewertet werden, während Strom nun nach Nachweis zugeteilt wird.
CBRE stellt daher die »Power Maturity Curve« vor – einen Framework, der einen Standort anhand seiner Position auf einer fünfstufigen Skala bewertet, anstatt nach seiner Lage relativ zu einem bestehenden Markt. P1 bezeichnet ein nicht mit Strom versorgtes, aber gewidmetes Grundstück, das generell für die Entwicklung von Rechenzentren geeignet ist. P2 ist ein Standort, für den ein Netzanschlussbegehren eingereicht wurde. P3 ist ein Standort, der die Kriterien des neuen Reifegradverfahrens erfüllt, bei dem Zulassungsgebühren gezahlt wurden und die vier vom ÜNB festgelegte Ranking-Kriterien mindestens anteilig erfüllt sind. P4 umfasst eine akzeptierte Kapazitätsreservierung. P5 ist ans Netz angeschlossen. Der entscheidende Bruch liegt zwischen P2 und P3.
Seit dem 1. April 2026 haben die ÜNB das »Windhundprinzip« durch »First Ready, First Served« ersetzt: Anträge werden in Zyklen gebündelt und bei Überzeichnung anhand von vier prüfbaren Kriterien bewertet: Standortkontrolle und Genehmigungsstatus, technisches Anschlusskonzept, Leistungsfähigkeit des Antragstellers sowie Nutzen für das Netz und das System. Die Zulässigkeit erfordert eine Gebühr von 50.000 € sowie den Nachweis von Mindeststandards; eine akzeptierte Reservierung erfordert eine Realisierungskaution von 1.500 € pro MW. Dies verändert den Wert von Grundstücken fundamental. Unter dem alten Regime verschaffte ein früher Antrag Priorität, weshalb eine Position in der Warteschlange einen realen Wert darstellte. Für Projekte, die einen direkten Anschluss an einen ÜNB erfordern, ist dies nicht mehr der Fall. Nicht erfolgreiche Anträge werden nicht abgelehnt, sondern in den nächsten Zyklus verschoben, was bedeutet, dass ein P2-Standort auf unbestimmte Zeit als »realisierbar« vermarktet werden kann, ohne jemals voranzukommen. Unsere indikativen Multiplikatoren spiegeln dies wider: P2 fügt lediglich einen Faktor von 1,3 gegenüber P1 hinzu, während P4 und P5 Multiplikatoren von 8x und mehr erreichen.
Der Grundstückswert beginnt flach und steigt dann rapide an. Die daraus resultierende Strategie ist direkt, birgt aber mehr Risiko. Kapital, das in Genehmigungsverfahren, Planung und dokumentierte Finanzierung investiert wird, wandelt sich nun in eine Warteschlangenposition um – der Grenznutzen des investierten Euros ist in Deutschland dieses Jahr hier am höchsten. Kapital, das in nicht elektrifizierte spekulative Grundstücke fließt, tut dies nicht. Wir erwarten für die nächsten 12 Monate eine anhaltende Diskrepanz zwischen Angebot und Nachfrage (Bid-Ask-Spread), da Erwartungen der Verkäufer, die unter den alten Regeln geformt wurden, auf Käufer treffen, die nach den neuen Regeln kalkulieren, gefolgt von ersten Preisanpassungen für spekulative Grundstücksankäufe. Die Mehrheit der großflächigen Rechenzentrumsstandorte in Deutschland, die derzeit angeboten werden, sind P1- und P2-Standorte, die jedoch so bepreist sind, als wären sie P4. Es ist anzumerken, dass diese Bewertungsdynamik derzeit nur für Projekte gilt, die groß genug sind, um einen ÜNB-Anschluss zu benötigen. Sollte sich diese Methodik auf die Ebene der Verteilnetzbetreiber (VNB) ausweiten, würde dies das 10–50-MW-Segment betreffen, das derzeit einen erheblichen Teil der deutschen Rechenzentrumspipeline antreibt. Die »Power Maturity Curve« definiert den Wert am Anfang des Entwicklungszyklus neu, aber der regulatorische Druck auf die betriebliche Effizienz wirkt sich gleichzeitig auf Assets weiter hinten in der Wertschöpfungskette aus.
Neue PUE-Grenzwerte schaffen dauerhafte Effizienzkluft
Während das reifegradbasierte Zuteilungsverfahren enorme Auswirkungen auf die Standortentwicklung hat, haben die Änderungen am Energieeffizienzgesetz (EnEfG) weitreichende Folgen für Rechenzentren, die sich weiter fortgeschritten im Lebenszyklus befinden. Der einflussreichste Effekt ist der zunehmende Abstand zwischen Bestandsrechenzentren und Neubauten in Bezug auf die PUE-Anforderungen (Power Usage Effectiveness). Zuvor betrug die langfristige Lücke 0,1. Die Reform verdoppelt diesen Wert auf 0,2, indem der Grenzwert für Bestandsanlagen auf 1,4 angehoben wird, während für Neubauten 1,2 gilt. Ab dem 1. Juli 2027, wenn der Zwischengrenzwert von 1,6 bindend wird, ist die kurzfristige Spanne mit 0,4 sogar noch größer. Deutschland wird ein zweistufiges Effizienzregime betreiben, das sich zwar nach einem gesetzlich festgelegten Zeitplan annähert, sich aber nie vollständig schließen wird.
CBRE erwartet, dass die Konsequenzen im Laufe des Jahres 2027 sichtbar werden, wobei sie sich unterschiedlich auf die beiden Colocation-Modelle auswirken. Ein PUE-Grenzwert von 1,2 ist für Wholesale-Anlagen leichter erreichbar: einzelner Mieter, vertraglich vereinbarter Belegungsplan, einheitliche Hardware, hohe Dichte. Retail-Colocation kann nicht in gleicher Weise konvergieren, da das Vorhalten von verkaufbarer Reservekapazität Teil des Geschäftsmodells ist, während der Verbrauch der Anlage weitgehend fix gegenüber einer variablen IT-Last bleiben. Neubauten im Retail-Bereich tragen daher eine strukturelle Compliance-Last, die bei Wholesale-Neubauten nur in begrenztem Umfang anfällt.
Die kontraintuitive Konsequenz, von der wir erwarten, dass sie das Jahr 2027 bestimmen wird, ist, dass dieselbe Lücke bestehende Retail-Assets schützt. Die Reform ist für bestehende Retail-Anlagen materiell gnädiger als für neue und erhöht die Eintrittsbarriere in ein Segment, dessen Nachfrage aufgrund von KI-Inferenz-Anforderungen voraussichtlich steigen wird. Unsere Erwartung ist daher eine zunehmende Preisdivergenz innerhalb des Retail-Segments, anstatt einer einfachen Neubewertung gegenüber dem Wholesale. Carrier-dichte Assets mit echten Verbindungsvorteilen (Interconnection) sollten ihren Mietwert halten/stärken, unterstützt durch eine begrenzte Ersatz-Pipeline und die steigende Nachfrage nach verteilter, latenzsensibler Inferenz-Kapazität.
Neben ihren eigenen Neubauprogrammen haben Retail-Betreiber einen zweiten Weg zu Kapazitäten: Deutschlands bestehende Unternehmensrechenzentren, bei denen eine Umrüstung die schnellste Antwort auf Netzengpässe ist. Eine Anlage, die vor dem 1. Juli 2026 in Betrieb genommen wurde, behält ihre Klassifizierung auch bei einem Eigentümerwechsel und wird an 1,6 statt an 1,2 gemessen. Schnelligkeit beim Stromanschluss ist der entscheidende Faktor, der liberalere Effizienzpfad verbessert die Rendite, und Käufer, die die Frage der Umrüstung bei der Due Diligence lösen, sollten dies als den ausführbarsten Zugang zu Kapazitäten in Deutschland im Jahr 2027 sehen.
Tipps für Betreiber, Investoren und CIOs
- Netzreife vor Grundstückspreis prüfen: Verlangen Sie belastbare Nachweise zu Anschlussbegehren, Netzverknüpfungspunkt, Bearbeitungszyklus, Reservierung und Realisierungsfristen.
- Genehmigungen parallelisieren: Flächensicherung, Bauleitplanung, Umweltprüfung, technisches Anschlusskonzept und Finanzierung sollten als integrierter Reifegradplan geführt werden.
- Szenarien statt Punktwerte rechnen: Kalkulieren Sie Verzögerungen beim Netzanschluss, steigende Baukosten, PUE-Anforderungen und unterschiedliche Auslastungspfade.
- Retail und Wholesale getrennt bewerten: Lastprofil, Reservekapazität, Dichte, Kühlung und Vertragsmodell führen zu unterschiedlichen Effizienz- und Renditeprofilen.
- Bestandsoptionen systematisch screenen: Prüfen Sie Unternehmensrechenzentren auf Stromanschluss, Gebäudesubstanz, Konnektivität, Kühlsystem, Genehmigungsstatus und Umrüstbarkeit.
- Abwärme früh vermarkten: Suchen Sie bereits in der Standortphase kommunale oder industrielle Wärmeabnehmer und klären Sie Temperaturniveau, Entfernung, Saisonalität und Investitionsverteilung.
- Rechtslage dokumentieren: Halten Sie für jede Investitionsentscheidung fest, welche Fassung des EnEfG, welche Übergangsregel und welche behördliche Auslegung zugrunde liegt. [3]
FAQ: Deutscher Rechenzentrumsmarkt 2026/27
1. Welche Position hat Deutschland im europäischen Rechenzentrumsmarkt?
Deutschland ist laut German Datacenter Association der größte Rechenzentrumsmarkt Europas. Mehr als 1,5 GW Kapazität sind in Betrieb; Frankfurt dominiert mit rund 1.274 MW und 29 Prozent der Colocation-Kapazität in FLAPD. [1]
2. Warum ist Stromverfügbarkeit wichtiger geworden als die Lage?
In Kernmärkten übersteigt die Nachfrage nach Netzanschlüssen vielerorts die kurzfristig verfügbare Anschlusskapazität. Ein geeignetes Grundstück schafft daher noch keine lieferbare IT-Leistung. Ausschlaggebend sind ein realistischer Netzverknüpfungspunkt, ein ausgereiftes Anschlusskonzept und ein belastbarer Zeitplan. [2]
3. Was bedeutet »First Ready, First Served«?
Seit dem 1. April 2026 sammeln die vier deutschen Übertragungsnetzbetreiber Anträge in festen Zyklen. Bei knappen Kapazitäten werden Projekte nach überprüfbarer Reife und Realisierungswahrscheinlichkeit priorisiert, nicht allein nach dem Eingangsdatum. [2]
4. Welche Kriterien bestimmen den Projektreifegrad?
Bewertet werden insbesondere Flächensicherung und Genehmigungsstand, das technische Anlagen- und Anschlusskonzept, die wirtschaftliche Leistungsfähigkeit des Antragstellers sowie der Netz- und Systemnutzen. Projektunterlagen müssen deshalb technische, rechtliche und finanzielle Nachweise konsistent verbinden. [2]
5. Welche PUE-Vorgaben gelten für Rechenzentren?
Die Anforderungen hängen von Inbetriebnahmedatum und geltender Gesetzesfassung ab. Das bestehende EnEfG sieht für Neuanlagen grundsätzlich strengere Grenzwerte als für Bestandsanlagen vor; 2026 wurde zugleich eine Novelle mit Erleichterungen auf den Weg gebracht. Vor Planung, Kauf oder Modernisierung ist daher eine aktuelle rechtliche Prüfung erforderlich. [3] [4]
6. Warum unterscheiden sich Retail- und Wholesale-Colocation bei der Effizienz?
Wholesale-Anlagen können Last, Hardware und Belegung häufig homogener planen. Retail-Anbieter halten dagegen flexibel vermietbare Reservekapazität für viele Kunden vor. Dadurch kann das Verhältnis von Gesamtenergie zu tatsächlich genutzter IT-Energie ungünstiger ausfallen, obwohl die technische Infrastruktur effizient ausgelegt ist.
7. Welche Rolle spielt KI für die Standortwahl?
KI-Training begünstigt sehr große, leistungsdichte Standorte; Inferenz benötigt dagegen häufig geringere Latenz und Nähe zu Nutzern oder Industrie. Dadurch können neben Frankfurt auch regionale Standorte interessant werden, sofern Strom, Glasfaser, Kühlung und Genehmigungen zusammenpassen. [1] [5]
8. Sind sekundäre deutsche Märkte eine Alternative zu Frankfurt?
Ja, aber nicht automatisch. Berlin, München, Nordrhein-Westfalen und weitere Regionen können von lokaler Cloud-, Industrie- oder Inferenznachfrage profitieren. Ohne gesicherten Strom, Konnektivität und Ankerkunden bleibt die Pipeline jedoch risikoreicher als in etablierten Clustern. [1]
9. Wann ist der Kauf eines Bestandsrechenzentrums sinnvoll?
Wenn ein belastbarer Netzanschluss, geeignete Gebäudetechnik und ein realistischer Modernisierungspfad vorhanden sind, kann ein Bestandsobjekt schneller nutzbare Kapazität liefern als ein Neubau. Die Due Diligence sollte zusätzlich PUE-Pfad, Kühltechnik, Brandschutz, Konnektivität, Vertragslage und mögliche Abwärmenutzung prüfen.
10. Welche Kennzahlen gehören in eine Investitionsvorlage?
Neben Grundstücks- und Baukosten sollten Entscheider Anschlussleistung, Netzreifestufe, Time-to-Power, Vorvermietung, PUE-Szenarien, Rack-Dichte, Kühlkonzept, erneuerbare Strombeschaffung, Abwärmepotenzial und Sensitivitäten für Verzögerungen ausweisen. So wird sichtbar, ob ein Projekt nur vermarktbar oder tatsächlich realisierbar ist.
Quellen
-
[1] German Datacenter Association: Datacenter Outlook Germany 2026/27 – https://www.germandatacenters.com/outlook/datacenter-outlook-germany-2026-27/
-
[2] TenneT: Reifegradverfahren für Netzanschlussanträge – https://www.tennet.eu/de/news/uebertragungsnetzbetreiber-fuehren-reifegradverfahren-fuer-netzanschlussantraege-von-speichern-und-grossverbrauchern-ein
-
[3] Bundesministerium für Wirtschaft und Energie: Gesetzentwurf zur Anpassung des Energieeffizienzgesetzes, 24. Juni 2026 – https://www.bundeswirtschaftsministerium.de/Redaktion/DE/Pressemitteilungen/2026/06/20260624-bundeskabinett-beschliesst-eeg.html
-
[4] Energie und Recht: EnEfG für Rechenzentren – Pflichten und Novelle 2026 – https://www.energieundrecht.com/blog/enefg-rechenzentren-pflichten-novelle-2026
-
[5] CBRE: Global Data Center Trends 2025 – https://www.cbre.de/en-gb/insights/reports/global-data-center-trends-2025
Über den Autor
Dr.-Ing. Dirk Turek ist Associate Director of Data Centre Research bei CBRE. Das Team liefert Marktanalysen für die EMEA-Region und deckt alle relevanten Märkte ab, von FLAPD bis hin zu aufstrebenden tertiären Märkten. Das Team verfolgt Schlüsselkennzahlen wie Angebot, Nachfrage, Pipeline, Leerstand und Preisgestaltung und bietet damit unvergleichliche Einblicke in das Ökosystem der Rechenzentren.
Über CBRE
Als weltweit größtes Dienstleistungs- und Investmentunternehmen für Rechenzentrumsimmobilien bietet CBRE Data Center Solutions die Strategien, Erkenntnisse und End-to-End-Dienstleistungen, die zur Optimierung von Rechenzentrumslösungen von der Konzeption bis zur Veräußerung erforderlich sind. Mit einem unvergleichlichen Verständnis des Marktes nutzt CBRE seine umfassende globale Präsenz und tiefgreifende Branchenexpertise, um maßgeschneiderte Lösungen zu liefern, die den einzigartigen Bedürfnissen von Kunden weltweit gerecht werden. Das Team von Data Center Solutions beobachtet den Markt seit über 25 Jahren und hat sich in dieser speziellen Anlageklasse eine unübertroffene Expertise erworben.
Was prägt den deutschen Rechenzentrumsmarkt 2026/27?
Der Datacenter Outlook Germany 2026/27 verbindet Marktanalyse, politische Perspektiven und Erfahrungen aus dem gesamten Rechenzentrumsökosystem. Einblicke und Einschätzungen von Expertinnen und Experten der Rechenzentrumsbranche zu Entwicklungen, Hemmnissen und Trends sowie Beiträge zu aktuellen politischen Positionen der German Datacenter Association ergänzen das Gesamtbild.
Laden Sie den den vollständigen Datacenter Outlook Germany 2026/27 als PDF herunter
2844 Artikel zu „Rechenzentren“
IT-Security | News | Rechenzentrum
Unternehmens-AI unter DSGVO: AI Agents in deutschen Rechenzentren betreiben
Der Einsatz autonomer KI-Systeme in Unternehmen bringt erhebliche Vorteile für Automatisierung und Informationsmanagement. Besonders relevant wird das Thema, wenn strenge Datenschutz- und Compliance-Anforderungen wie die DSGVO eingehalten werden müssen. Der Betrieb von AI Agents in deutschen Rechenzentren ermöglicht eine datenschutzkonforme, flexible und strategisch steuerbare Umsetzung dieser Technologien. Für Unternehmen, die auf technologische Innovation setzen,…
Effizienz | Favoriten der Redaktion | Infrastruktur | Nachhaltigkeit | News | Rechenzentrum
KI-Infrastruktur: Rechenzentren zwischen Leistungsdichte, Kühlung und Nachhaltigkeit
KI-Workloads verschieben die Prioritäten im Rechenzentrumsdesign: Entscheidend sind nicht mehr nur Fläche und klassische Skalierung, sondern verfügbare Energie, hohe Leistungsdichten, hybride Kühlung, kurze Bereitstellungszeiten und eine belastbare ESG-Strategie. Das Interview mit Claudius Kirmse von Vertiv zeigt, warum Betreiber Infrastruktur künftig stärker als integrierte Plattform aus Stromversorgung, Kühlung, Steuerung und Standortstrategie denken müssen. Management Summary KI…
Business Process Management | Infrastruktur | IT-Security | News | Rechenzentrum | Trends 2026 | Trends Infrastruktur | Trends Security
Digitale Infrastruktur: Warum Rechenzentren mehr Resilienz gegen Cyberrisiken und Energieengpässe brauchen
Digitale Infrastrukturen werden zum Rückgrat von Wirtschaft, KI und vernetzten Geschäftsmodellen. Doch mit dem Wachstum von Rechenzentren steigen auch die systemischen Risiken: Cyberangriffe, Energieengpässe, Klimafolgen und Lieferkettenstörungen wirken immer häufiger zusammen. Die Studie von Economist Enterprise und FM zeigt, dass Unternehmen zwar in Resilienz investieren, aber komplexe Krisenszenarien noch zu selten ganzheitlich testen [1]. Management…
Digitale Transformation | Effizienz | Infrastruktur | News | Rechenzentrum
Live-Umbau von Rechenzentren: Wie Modernisierung bei laufendem IT-Betrieb gelingt
Rechenzentren müssen wachsen, effizienter werden und neue Leistungsanforderungen erfüllen – ohne dass der laufende IT-Betrieb ins Wanken gerät. Erfolgreiche Modernisierungen im Bestand verbinden deshalb technische Planungstiefe, belastbares Risikomanagement und eine präzise Steuerung aller Gewerke. Entscheidend sind transparente Abhängigkeiten, klar definierte Umschalt- und Rückfallszenarien sowie ein etappenweises Vorgehen, das Verfügbarkeit und Zukunftsfähigkeit gleichzeitig absichert. Management…
Effizienz | Infrastruktur | News | Rechenzentrum
High Performance, Low Carbon – Rechenzentren brauchen Kühlung

Laut Prognosen wird der Strombedarf von Rechenzentren bis 2030 um ca. 160 % steigen und den Kühlenergiebedarf im Vergleich zu 2023 verdreifachen. ebm-papst bietet Ventilatoren, die modernste Server mit hoher Leistungsdichte und Effizienz kühlen. Sie lassen sich kostengünstig in Liquid-to-Air-Cooling-Systemen (L2A), InRow Kühlung und Rear Door Heat Exchanger (RDHx) implementieren. Die messbaren Vorteile der Ventilatoren…
Ausgabe 7-8-2026 | Infrastruktur | Künstliche Intelligenz | Lösungen | News | Rechenzentrum
Hochverdichtete KI-Infrastrukturen – »KI-Rechenzentren müssen schneller, modularer und intelligenter werden «

Der KI-Boom stellt Rechenzentren vor eine doppelte Herausforderung: Rechenleistung muss in immer kürzerer Zeit verfügbar sein, zugleich steigen Leistungsdichte, Kühlbedarf und Komplexität im Betrieb. Darren Cox, General Manager für Europa bei KAYTUS, erläutert im Interview mit »manage it«, warum vorgefertigte KI-Fabriken, Flüssigkeitskühlung und ein durchgängiges Infrastrukturmanagement zum neuen Standard werden könnten – und welche Rolle der DACH-Markt in der europäischen Expansion spielt.
Infrastruktur | Lösungen | News | Produktmeldung | Rechenzentrum
Hochdichte-Rechenzentren im Wandel – Mit wassergekühlten Racktüren neue Effizienzmaßstäbe setzen

KI und High Performance Computing treiben die Leistungsdichte im Rechenzentrum in neue Dimensionen – und bringen konventionelle Kühlkonzepte an ihre Grenzen. Colovore* zeigt, wie wassergekühlte Racktüren Abwärme direkt an der Quelle aufnehmen, vollständig bestückte Racks ermöglichen und zugleich Energie- sowie Flächenkosten senken. Der Praxisfall liefert damit einen konkreten Blueprint für Betreiber, die GPU-Infrastrukturen effizient, kompakt…
Infrastruktur | News | Rechenzentrum
Vorgefertigte KI-Infrastruktur im Gigawatt-Maßstab: KAYTUS revolutioniert das Design von Rechenzentren
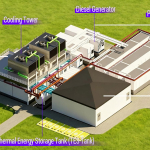
Da sich die Einführung von KI in ganz Europa beschleunigt, wächst die Nachfrage nach Hochleistungs-Recheninfrastruktur in beispiellosem Tempo. Dennoch stehen viele Nutzer vor derselben Herausforderung: Aufgrund der komplexen Planung, Bereitstellung und Wartung neuer KI-Rechenzentren können herkömmliche Rechenzentrumsmodelle die hohen Anforderungen an Rechen- und Kühlkapazität sowie an die übrige IT-Infrastruktur nicht mehr erfüllen. Mit seiner vollständig…
Effizienz | Infrastruktur | Nachhaltigkeit | News | Rechenzentrum | Services
Stromqualität statt Stillstand: Der unterschätzte Erfolgsfaktor moderner Rechenzentren

Warum die Wahl des richtigen Frequenzumrichters entscheidend für Stromqualität, Energieeffizienz und Ausfallsicherheit in Rechenzentren ist. Rechenzentren bilden das Rückgrat der digitalen Wirtschaft. Mit dem rasanten Wachstum von Cloud-Diensten, künstlicher Intelligenz und datenintensiven Anwendungen steigt jedoch nicht nur der Bedarf an Rechenleistung, sondern auch der Energieverbrauch der zugrunde liegenden Infrastruktur. Während Themen wie Energieeffizienz, Kühlung…
Effizienz | Infrastruktur | Künstliche Intelligenz | News | Rechenzentrum | TechTalk
TechTalk: Interview mit Darren Cox – High Performance für KI-Infrastruktur und den Bau von KI-Rechenzentren
Anlässlich der ISC High Performance 2026 sprachen wir mit Darren Cox, dem Geschäftsführer von KAYTUS Europe, darüber, wie KI-Infrastruktur schnell, energieeffizient – und damit kostengünstig – gebaut und betrieben werden kann.
Ausgabe 5-6-2026 | Cloud Computing | Infrastruktur | News | Strategien
Regionale Rechenzentren – Die souveräne KI-Antwort für den deutschen Mittelstand
Die öffentliche Debatte über digitale Souveränität und KI pendelt zwischen Verheißung und Untergang. Zwischen Produktivitätssprüngen, neuen Geschäftsmodellen und Autonomie auf der einen und Know-how-Verlust, Abhängigkeit und Insolvenz auf der anderen Seite. Die Realität in Deutschland liegt in der Mitte: Die Lücke zwischen globalem Hyperscaler und eigenem Serverraum schließt eine Infrastrukturkategorie, die zur mittelständisch geprägten Wirtschaft passt: das regionale, souveräne Rechenzentrum.
Cloud Computing | Digitalisierung | Effizienz | Infrastruktur | Nachhaltigkeit | News | Rechenzentrum | Trends 2026 | Trends Infrastruktur
Mehrheit der Bevölkerung befürwortet Rechenzentrenausbau in Deutschland

60 Prozent halten den weiteren Ausbau von Rechenzentren in Deutschland für wichtig oder sehr wichtig, um digitale Leistungsfähigkeit und digitale Souveränität am Standort zu stärken. 50 Prozent befürworten den Ausbau von Rechenzentren in der eigenen Region, nur 11 Prozent lehnen einen weiteren Ausbau ab. Größte Bedenken betreffen Energie- und Wasserverbrauch Die voranschreitende Digitalisierung in…
Infrastruktur | News | Produktmeldung | Rechenzentrum
Vertiv schließt die Übernahme von ThermoKey ab und erweitert sein Portfolio an Wärmeabfuhrlösungen für KI-Rechenzentren

Die Übernahme soll die Kompetenzen im Bereich Wärmemanagement sowie die Produktionskapazitäten in Europa, dem Nahen Osten und Afrika stärken, um Rechenzentren mit hoher Dichte zu unterstützen Vertiv, ein weltweit agierender Anbieter für kritische digitale Infrastrukturen, hat die Übernahme von ThermoKey S.p.A., einem Anbieter von Wärmeabfuhr- und Wärmeaustauschtechnologien mit langjährigen Beziehungen zu Originalgeräteherstellern (OEMs) und…
Infrastruktur | News | Produktmeldung | Rechenzentrum
Vertiv erweitert sein Flüssigkeitskühlungsportfolio in der EMEA-Region, um die Einführung von KI-fähigen Rechenzentren zu beschleunigen

Vertiv™ CoolChip CDU 2300 und Vertiv™ CoolChip Fluid Network Row Manifolds werden auf dem Datacloud Global Congress vorgestellt Vertiv, ein weltweiter Anbieter für kritische digitale Infrastrukturen, gibt die Erweiterung seiner durchgängigen thermischen Kette durch die Verfügbarkeit der Vertiv™ CoolChip CDU 2300 und der Vertiv™ CoolChip Fluid Network Row Manifolds in Europa, dem Nahen Osten und Afrika (EMEA)…
News | Rechenzentrum | Veranstaltungen
3D‑AI‑Modelle für die Planung und Optimierung von Rechenzentren

Vertiv präsentiert innovative 3D‑AI‑Modelle für die Planung und Optimierung von Rechenzentren auf der Data Centre World Frankfurt 2026 Vertiv, ein weltweit agierender Anbieter für kritische digitale Infrastrukturen, zeigt auf der Data Centre World Frankfurt vom 06. bis 07. Mai 2026 seine neuesten Lösungen für Rechenzentren und KI-Fabriken. Das Unternehmen wird auf der wichtigsten europäischen Rechenzentrumsfachmesse…
Infrastruktur | News | Rechenzentrum
AI in der Hitzefalle? Friedrich Merz informiert sich über AI, Rechenzentren, Wettbewerbsfähigkeit

Beim Besuch auf der Hannover Messe informierte sich Bundeskanzler Friedrich Merz bei Rittal und Eplan über AI, Rechenzentren und die Stärkung der Wettbewerbsfähigkeit der Industrie. AI-Anwendungen erhöhen den Bedarf an neuen Rechenzentren mit moderner IT-Infrastruktur deutlich; Rittal liefert bereits in großem Maßstab (u. a. 180.000 Server-Racks/Jahr) an große Cloudanbieter. Die Bundesregierung verfolgt eine ehrgeizige Rechenzentrumsstrategie:…
Cloud Computing | News | TechTalk
TechTalk: Sensitive KI-Daten sollten in privaten Rechenzentren verarbeitet werden

Mit Paul Hoecherl von Lenovo durften wir in der Vergangenheit schon das ein oder andere Videogespräch führen. So wie auf dem CloudFest 2026 auch. Dort wollten wir von ihm wissen, warum die souveräne Cloud mehr und mehr in den Vordergrund rückt und welche Antworten Lenovo darauf hat. Seine Antworten dazu finden Sie in diesem gut zweiminütigen Video.
Cloud Computing | News | Rechenzentrum | TechTalk
TechTalk: Unsere Rechenzentren sind Cloud Act Free by Design

Auf dem CloudFest 2026 handelten viele Gespräche vom Thema souveräne Cloud. Daher war es naheliegend, mit Stefan Schäfer vom Cloud-Anbieter OVHcloud genau darüber zu sprechen. Herausgekommen ist dieses Video, in dem er nicht nur einmal »Cloud-Act-free« sagt…
Effizienz | Nachhaltigkeit | News | Rechenzentrum
So machen wir Rechenzentren klimaverträglich
Rechenzentren sind energiehungrig, aber unverzichtbar. Wie kann man sie möglichst energieeffizient und nachhaltig betreiben? Rechenzentren bilden die Grundlage für digitale Prozesse in Industrie, Gesundheitswesen und Verwaltung. Ohne sie gäbe es keine verlässliche digitale Infrastruktur, auf die Gesellschaft und Wirtschaft angewiesen sind. Umso wichtiger ist es, Rechenzentren so energieeffizient und nachhaltig wie möglich zu betreiben…
Infrastruktur | News | Rechenzentrum | Services
Server auf Tauchstation: Immersion Cooling für High-Density-Rechenzentren und KI-Workloads

Moderne Rechenzentren benötigen effiziente Lösungen, um die Abwärme von KI-Clustern sicher abzuführen. Heiko Ebermann von Vertiv erklärt im Gespräch, wie Immersion Cooling als Plattformansatz zur Skalierbarkeit der digitalen Infrastruktur beiträgt. Dabei wird deutlich, dass die technische Umsetzung weit über das bloße Eintauchen der Hardware hinausgeht. Heiko Ebermann, Global Offering Manager Liquid Cooling, Vertiv.…